البولي بروبيلين: قدرت الإنتاج الجديدة في سبتمبر كانت 1.5 مليون طن
البولي بروبلين (PP): بلغت الطاقة الإنتاجية الجديدة في سبتمبر 1.5 مليون طن ، وزاد إنتاج سحب الأسلاك وحقن صب ، وزاد ضغط العرض في جنوب الصين
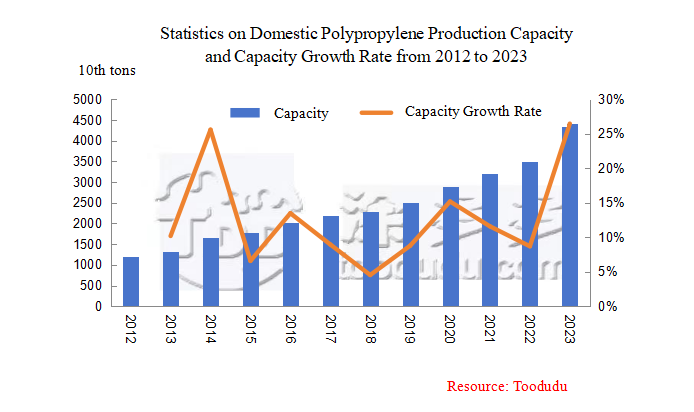
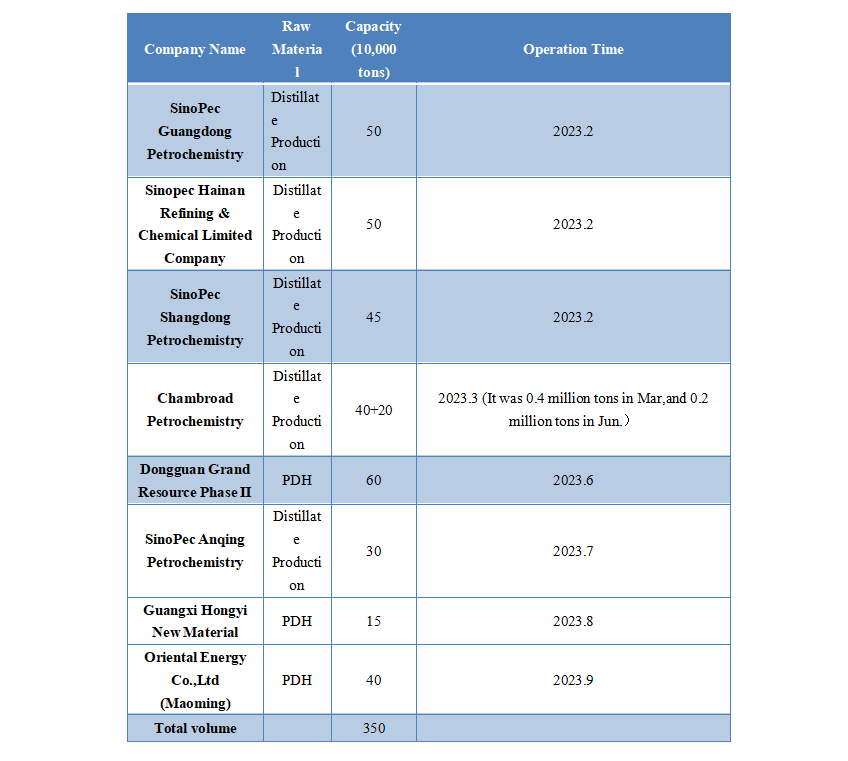
في عام 2023 ، سيشهد إنتاج البولي بروبلين المحلي توسعًا هائلاً ، مع توسع إجمالي مخطط له يبلغ 8.2 مليون طن في بداية العام. وبحلول ذلك الوقت، ستصل الطاقة الإنتاجية المحلية للبولي بروبلين إلى 43.16 مليون طن، بمعدل نمو قدره 23.46٪. ووفقا لإحصاءات تودودو، حتى الآن، سيتم استثمار ما مجموعه 3.5 مليون طن من الطاقة الإنتاجية المضافة حديثا من البولي بروبلين في الصين، مع تقدم في الإنتاج بنسبة 42.68٪. وفي أيلول/سبتمبر، أكملت شركة أورينتال إنيرجي (ماومينغ) (000 400 طن/سنة) الإنتاج في أوائل أيلول/سبتمبر، وهي تنتج حاليا مواد سحب الأسلاك العادية T03. من المتوقع أن تنتج المرحلة الثالثة من Ningxia Baofeng Energy (500000 طن / سنة) منتجات في المستقبل القريب ، كما دخلت PowerChina Gansu Energy Huating Power (200000 طن / سنة) و Ningbo Kingfa (400000 طن / سنة) مرحلة الاختبار ، ومن المتوقع أن تدخل حيز الإنتاج بحلول نهاية سبتمبر. على وجه التحديد ، من حيث المنتجات ، سيركز إنتاج الأجهزة الجديدة للطاقة الشرقية (Maoming) و Baofeng Energy Phase III بشكل رئيسي على منتجات البوليمر المتجانس ، مع احتمال زيادة طفيفة في إمدادات سحب الأسلاك وصب حقن البوليمر المتجانس.
الرسم البياني 1
الجدول ١
مع زيادة الطاقة الإنتاجية ، تبع ذلك أيضًا إنتاج البولي بروبلين المحلي. من يناير إلى أغسطس 2023 ، بلغ إنتاج البولي بروبلين المحلي 20.7889 مليون طن ، بزيادة قدرها 1.5062 مليون طن أو 7.81٪ مقارنة بالفترة نفسها من العام الماضي ، والتي بلغت 19.2827 مليون طن. من بينها ، بلغ إنتاج البولي بروبلين المحلي 2.81 مليون طن في أغسطس ، مما يمثل مستوى جديدًا في التاريخ.
في سبتمبر ، ظل إجمالي العرض المحلي عند مستوى عالٍ ، مع تقدير متحفظ لإنتاج البولي بروبلين المحلي بأكثر من 2.8 مليون طن. فمن ناحية، حدث انخفاض في صيانة المعدات الجارية، حيث تم إصلاح ما مجموعه 2.58 مليون طن من المعدات في أيلول/سبتمبر. ومع ذلك ، باستثناء سينوبك سيتشوان للبتروكيماويات (000 450 طن / سنة) وسينوبك شنغهاي للبتروكيماويات (200000 طن / سنة للخطين الأول والثاني) ، تشارك شركات أخرى بشكل رئيسي في بعض الإصلاحات الطفيفة في حوالي أسبوع ؛ من ناحية أخرى ، مع تنفيذ الطاقة الإنتاجية الجديدة ، زاد العرض في السوق تدريجيا من منتصف إلى متأخر. ومع ذلك، فإن حالة العرض تختلف بين المناطق. من بينها ، انخفض الإنتاج في شمال الصين ، ويرجع ذلك أساسًا إلى صيانة Champroad Petrochemistry و Tianjin Chambroad Petrochemistry و Sinopec Shangdong Petrochemistry (التي أغلقت في 5 سبتمبر وافتتحت في 12 سبتمبر). من المتوقع أن ينخفض الإنتاج في شمال الصين بشكل كبير في سبتمبر ؛ تأخر إنتاج جهاز Kingfa Technology الجديد في شرق الصين حتى وقت متأخر ، في حين أدت صيانة أجهزة مثل Sinopec Zhejiang Petrochemistry و Oriental Energy Co.، Ltd و Sinopec Shanghai Petrochemistry إلى انخفاض في العرض الإجمالي خلال الشهر ؛ مع هبوط وإنتاج أجهزة جديدة مثل Guangxi Hongyi New Material و Oriental Energy Co.، Ltd (Maoming) في المنطقة الجنوبية ، يستمر العرض الإجمالي في الزيادة. س
الرسم البياني 2

ومن منظور تنفيذ القدرة الإنتاجية في المراحل المتأخرة، لا تزال هناك بعض المتغيرات، ويعزى ذلك أساساً إلى الخسارة الدورية في الأرباح الناجمة عن ضغوط التكلفة الأولية على مؤسسات التصنيع. على خلفية أسعار النفط القوية ، منذ يوليو ، ارتفعت أسعار البروبان في السوق الخارجية بشكل حاد ، مدعومة بعوامل إيجابية متعددة مثل تأثير الطقس على الواردات من الموانئ وزيادة صيانة المصافي. إذا أخذنا سعر البروبان في Oriental Energy كمثال ، في بداية يوليو ، كان سعر البروبان 3950 يوانًا / طن ، وارتفع السعر الحالي إلى 5350 يوانًا / طن. في غضون شهرين ونصف الشهر ، ارتفع السعر بمقدار 1400 يوان / طن ، بزيادة تصل إلى 35.44 ٪. على الرغم من أن السعر المحلي للبولي بروبيلين آخذ في الارتفاع أيضًا ، إلا أنه متأخر كثيرًا عن معدل الزيادة في المواد الخام. في الوقت الحاضر ، يعاني إنتاج البولي بروبيلين الذي تنتجه PDH من خسائر فادحة ، مما يؤدي إلى احتمال معين للتأخير في نشر بعض الطاقة الإنتاجية الجديدة. ومع ذلك ، من منظور العام بأكمله ، فإن الزيادة في العرض في سوق البولي بروبيلين المحلية ستظهر اتجاهًا لا مفر منه.